Una mañana te llama tu corredor de seguros. Te renueva el seguro del local y, de paso, te ofrece «un ciberseguro, que ahora lo pide todo el mundo».
Tú piensas dos cosas a la vez. Que quizá sí te haría falta. Y que no tienes ni idea de qué cubre exactamente.
Es una duda muy razonable. Un ciberseguro puede ser una gran ayuda o un papel que no sirve cuando llega el susto. La diferencia está en tres o cuatro detalles que casi nadie lee.
Vamos a verlos con calma.
En este artículo
- Qué es un ciberseguro, en una frase
- Qué cubre un ciberseguro (y qué no)
- ¿Merece la pena para una pyme? Depende de tres preguntas
- ¿Cuánto cuesta un ciberseguro?
- El cuestionario: la parte que de verdad importa
- Cinco preguntas antes de firmar
- Y el día que lo necesites
- En resumen
Qué es un ciberseguro, en una frase
Un ciberseguro es un seguro que cubre los gastos y las pérdidas que provoca un incidente informático: un ransomware, un robo de datos, un fraude por correo o una caída de los sistemas.
El INCIBE lo explica bien en su artículo sobre el riesgo ciber en pymes y autónomos: funciona como cualquier otro seguro, pero aplicado a la ciberseguridad. Y añade algo importante: complementa las medidas de seguridad, no las sustituye.
Piensa en el seguro del coche. Te paga la reparación después del golpe, pero no te enseña a frenar. Si conduces sin frenos, además, la aseguradora te pondrá muchas pegas. Con el ciberseguro pasa exactamente lo mismo.
Si quieres la definición corta, la tienes en nuestro diccionario: ciberseguro.
Qué cubre un ciberseguro (y qué no)
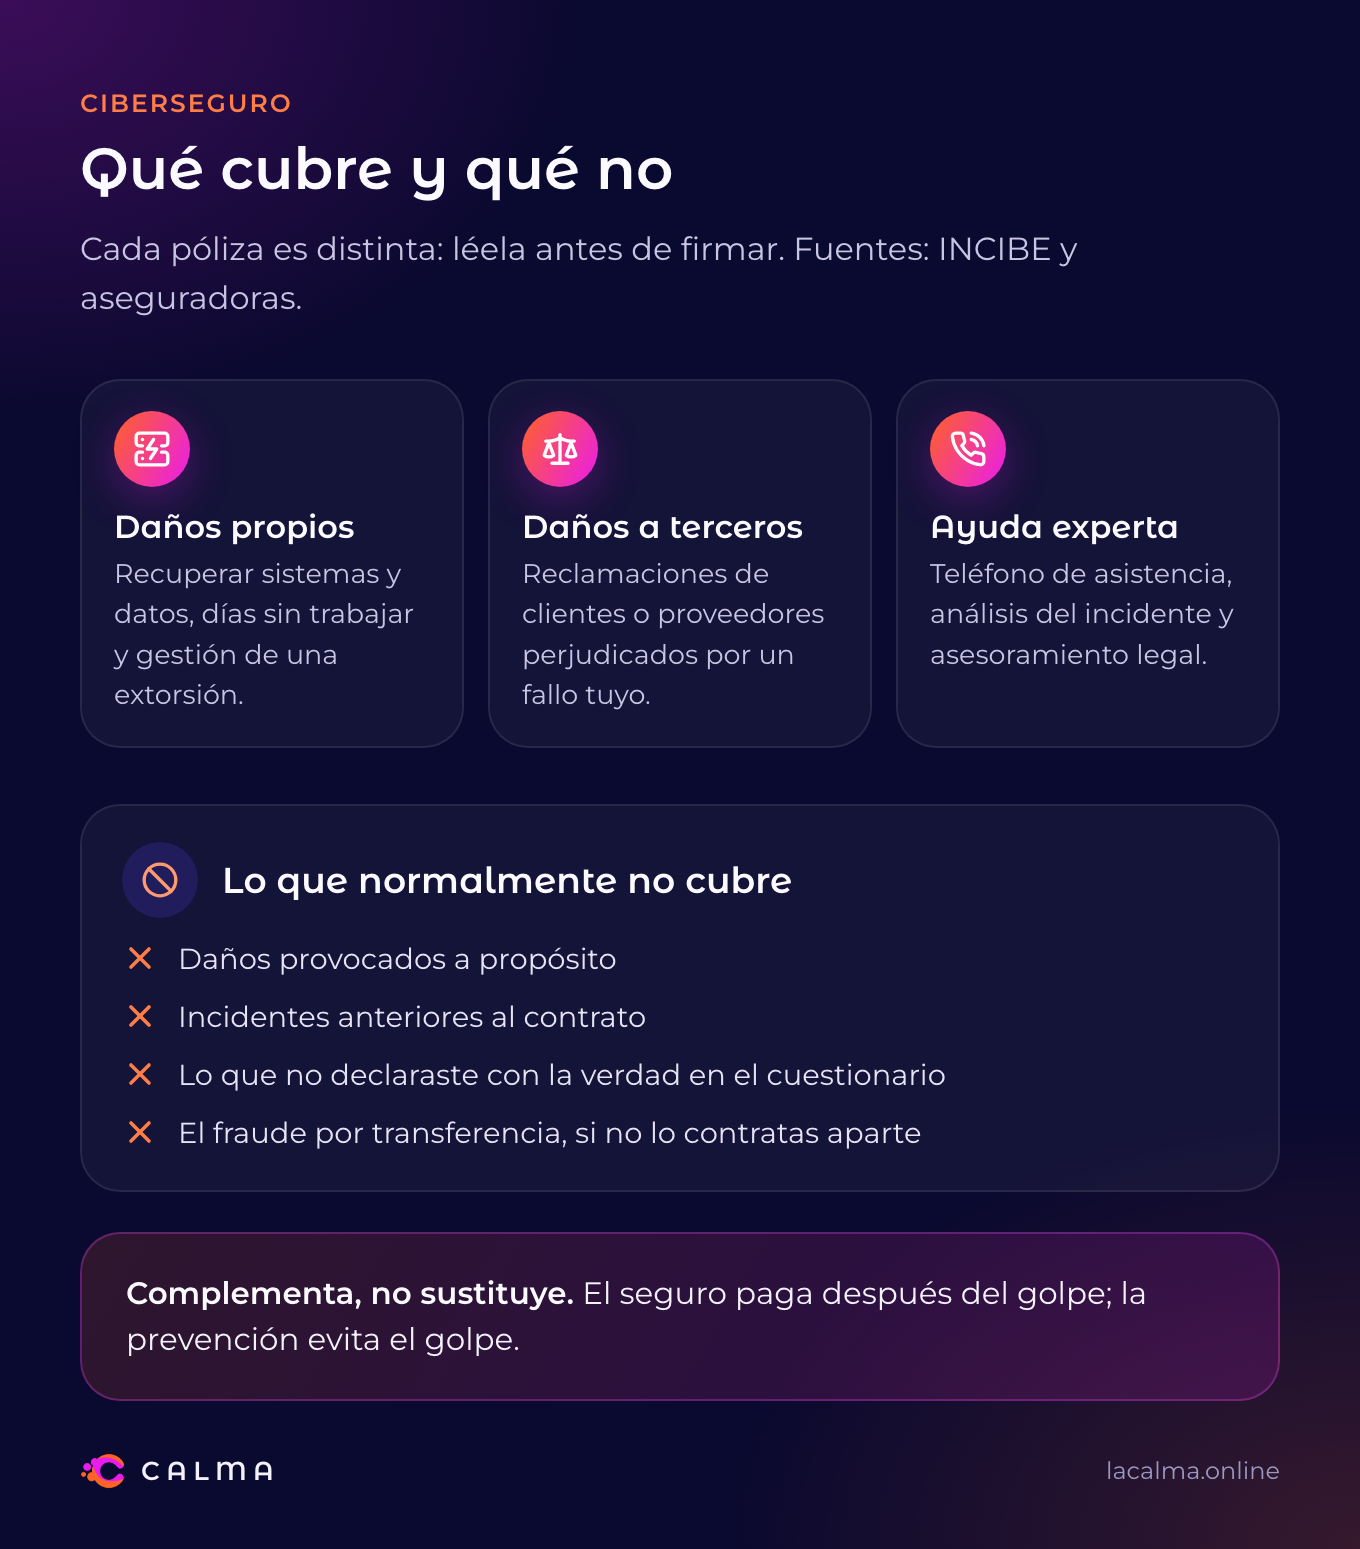
Cada póliza es distinta, pero casi todas se organizan en dos grandes bloques. Te los contamos con ejemplos de la vida real de una pyme.
1. Daños propios: lo que le pasa a tu empresa
Son los gastos que tienes tú cuando algo falla. Por ejemplo, las coberturas que describe la página de ciberriesgos para pymes de Mapfre, una de las aseguradoras que lo comercializa en España:
- Daños a tus sistemas: recuperar los ordenadores, los datos y los programas.
- Interrupción del negocio: lo que dejas de ganar mientras no puedes trabajar.
- Extorsión: la gestión de un ataque en el que te piden un rescate.
- Protección de datos: gastos de notificación a los afectados y, según la póliza, parte de las consecuencias de una sanción.
2. Responsabilidad civil: lo que les pasa a otros por tu culpa
Si un fallo de seguridad en tu empresa perjudica a un cliente o a un proveedor, te pueden reclamar. Esta parte cubre esas reclamaciones y los gastos de defensa.
Un ejemplo: alguien entra en tu correo y envía facturas falsas a tus clientes desde tu cuenta. Uno de ellos paga y te reclama a ti. Ese es el terreno de la responsabilidad civil. Te contamos cómo funciona este engaño, y cómo frenarlo, en fraude de facturas falsas por email.
3. Servicios: la ayuda de las primeras horas
Muchas pólizas incluyen un teléfono de asistencia y expertos que te ayudan a contener el incidente, a saber qué ha pasado y a cumplir con lo legal. El INCIBE cita justo eso: la gestión del incidente, el análisis de causa y alcance y el asesoramiento legal.
Para una pyme sin informático en plantilla, esto vale casi más que el dinero. Es como tener el número de un fontanero de guardia el día que revienta una tubería.
Lo que no cubre
Aquí está la letra pequeña que conviene leer antes de firmar. Según el INCIBE, un ciberseguro nunca cubre los daños que provoques de forma deliberada ni los incidentes anteriores a la fecha del contrato.
Además, cada aseguradora pone sus propias exclusiones. Las que más sorpresas dan son estas:
- Lo que no declaraste bien. Si en el cuestionario dijiste que hacías copias de seguridad y no era verdad, la aseguradora puede discutir el pago.
- El fraude por transferencia. Que un empleado pague una factura falsa o caiga en el fraude del CEO no siempre está incluido. A veces es una cobertura opcional o con un límite bajo.
- Los equipos sin soporte. Algunas pólizas excluyen los incidentes en programas o sistemas que ya no reciben actualizaciones.
Ninguna de estas exclusiones es un engaño. Están escritas. El problema es que casi nadie las lee hasta que las necesita.
¿Merece la pena para una pyme? Depende de tres preguntas
No hay una respuesta única. Hay empresas a las que les cambia la vida y otras a las que les aporta poco. Estas tres preguntas te ayudan a decidir.
¿Cuántos días aguantarías sin ordenadores?
Si mañana no pudieras abrir el correo, la facturación ni los archivos de clientes, ¿cuánto podrías seguir trabajando? Una tienda con caja manual quizá aguante. Una gestoría, una clínica o una distribuidora, muy poco.
Cuanto más dependes de tus sistemas, más sentido tiene la cobertura de interrupción del negocio.
Para saber cuánto aguantas de verdad y cómo seguir trabajando si algo cae, te ayuda tener un plan sencillo. Te lo explicamos en ¿Cómo hacer un plan de continuidad de negocio en una pyme?.
¿Qué datos de otros guardas?
Si tratas datos de salud, nóminas, datos bancarios de clientes o expedientes, una fuga no solo te afecta a ti. El INCIBE señala precisamente la naturaleza de los datos como uno de los factores que más pesan en la póliza.
Recuerda, además, que si una brecha supone un riesgo para las personas afectadas, el Reglamento General de Protección de Datos obliga a notificarla a la AEPD en un plazo de 72 horas (artículo 33). Tener a alguien que te guíe en ese momento es una gran tranquilidad.
¿Podrías pagar tú solo un incidente grave?
Recuperar los sistemas, pagar a expertos, atender reclamaciones y asumir los días sin facturar. Si esa factura pondría en peligro tu empresa, el seguro tiene sentido. Si tienes colchón y pocos datos sensibles, quizá te baste con reforzar la prevención.
| Tu situación | ¿Ciberseguro? | Por qué |
|---|
| Dependes del ordenador para facturar y atender clientes | Muy recomendable | La interrupción del negocio es tu mayor riesgo |
| Guardas datos de salud, bancarios o de menores | Muy recomendable | Una fuga implica notificaciones y posibles reclamaciones |
| Haces muchas transferencias a proveedores | Recomendable, revisando el fraude por transferencia | Es el incidente más habitual y no siempre está cubierto |
| Negocio pequeño, pocos datos y trabajo casi en papel | Opcional | Quizá te compense más invertir antes en prevención |
| Un cliente grande o una licitación te lo exige | Necesario para ese contrato | Pide por escrito qué coberturas y qué límites te exigen |
Un apunte importante: contratar un ciberseguro no es obligatorio para una pyme en España. La propia Mapfre lo dice en su página. Otra cosa es que un cliente o un contrato concreto te lo pida.
¿No sabes si tu empresa pasaría el cuestionario de la aseguradora?
En el diagnóstico gratuito revisamos contigo las medidas que suelen preguntar (copias, doble factor, actualizaciones, accesos) y te decimos qué arreglar antes de firmar.
Pedir diagnóstico gratuito →
¿Cuánto cuesta un ciberseguro?
Aquí no te vamos a dar una cifra inventada. No hay una tarifa oficial: cada aseguradora calcula la prima después de un estudio de tu empresa.
Lo que sí está claro es de qué depende el precio. Mapfre lo resume en cuatro factores: el tamaño de la empresa, el sector, los datos sensibles que manejas y el nivel de protección que ya tienes. El INCIBE añade uno más: el historial de ciberataques de la empresa.
Fíjate en el último de Mapfre. Lo que tú hagas antes de contratar influye en lo que pagas y, sobre todo, en que te cubran.
Es como el seguro de hogar. Una casa con puerta blindada y alarma paga menos que una con la puerta de cartón. Y si la puerta estaba abierta el día del robo, la conversación con la aseguradora será más difícil.
Nuestro consejo práctico: pide al menos dos o tres presupuestos y compáralos por coberturas y límites, no solo por el precio. Un seguro barato que excluye justo lo que más te puede pasar sale caro.
El cuestionario: la parte que de verdad importa
Antes de darte precio, casi todas las aseguradoras te pasan un cuestionario. Suele preguntar por cosas como estas:
- Si haces copias de seguridad y si alguna se guarda fuera de la red de la oficina.
- Si tenéis el doble factor activado en el correo y en los accesos remotos.
- Si los equipos y los programas se actualizan con regularidad.
- Si tenéis antivirus en todos los ordenadores.
- Si el equipo ha recibido alguna formación para reconocer el phishing.
- Si habéis sufrido incidentes en los últimos años.
Respóndelo con la verdad, aunque alguna respuesta no te guste. Un «sí» optimista hoy puede convertirse en un «no te cubrimos» el día del incidente. Es como decirle al médico que haces deporte cuando no es así: el que sale perdiendo eres tú.
Si alguna respuesta es «no», no pasa nada. Es la mejor lista de tareas que te pueden dar. El doble factor, por ejemplo, se activa en una tarde: te lo explicamos en Doble factor de autenticación: qué es y cómo activarlo. Y para las copias, tienes la definición sencilla de copia de seguridad en el diccionario.
Cinco preguntas antes de firmar
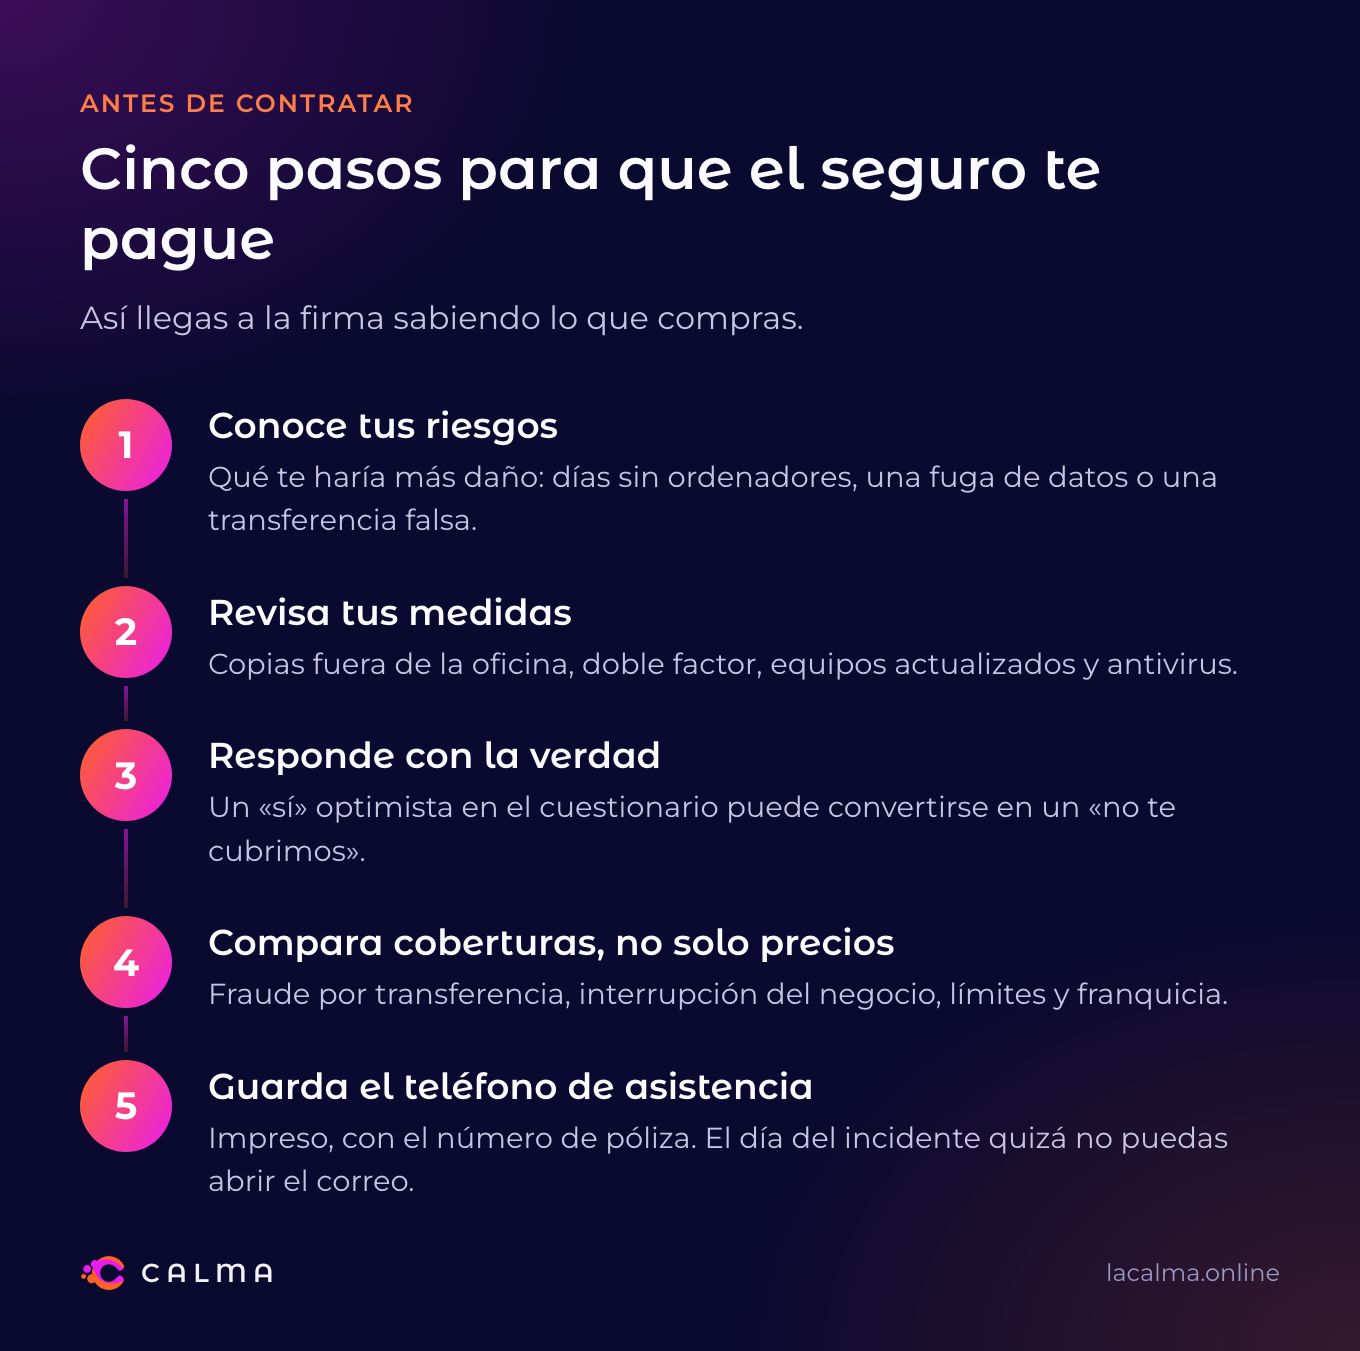
Cuando tengas la póliza delante, haz estas preguntas a tu corredor. Mejor por escrito.
- ¿Cubre el fraude por transferencia y la suplantación? Si la respuesta es sí, pregunta con qué límite.
- ¿Cubre la interrupción del negocio? ¿Desde cuántas horas? Muchas pólizas no pagan las primeras horas o días.
- ¿Hay un teléfono de asistencia 24 horas? Y quién responde: ¿expertos propios o un servicio externo?
- ¿Qué medidas de seguridad me obligan a mantener? Si dejas de cumplirlas, la cobertura puede caer.
- ¿Cuál es la franquicia? Es la parte del daño que pagas tú siempre.
Antes de contratar, el INCIBE recomienda algo muy sensato: identificar primero los riesgos de tu empresa. Así sabes qué necesitas cubrir y no pagas por lo que no te hace falta.
Y el día que lo necesites
Si llega el incidente, la póliza solo funciona si actúas rápido. Llama primero al teléfono de asistencia del seguro, antes de tocar nada. Guarda capturas, no borres archivos y apunta la hora de todo.
Después, sigue los pasos de Me han hackeado: qué hacer en las próximas 72 horas. Y si tienes dudas, el 017 del INCIBE te orienta gratis.
Un buen consejo: imprime el número de asistencia y el número de póliza y déjalos en un cajón. El día del incidente quizá no puedas abrir el correo para buscarlos.
En resumen
Un ciberseguro cubre los gastos de un incidente informático, los daños a terceros y la ayuda de expertos en las primeras horas. No sustituye a la prevención: la complementa.
Merece la pena sobre todo si dependes de tus sistemas para facturar, si guardas datos sensibles de otros o si haces muchas transferencias. Antes de firmar, lee las exclusiones, responde el cuestionario con la verdad y compara coberturas, no solo precios.
El mejor seguro es el que te paga. Y el que te paga es el que firmaste sabiendo cómo estabas.
Si quieres llegar a esa conversación con los deberes hechos, el diagnóstico inicial gratuito de CALMA revisa contigo las medidas que miran las aseguradoras. Son 20 minutos, sin compromiso y sin tecnicismos.