Viernes por la tarde. Un cliente nuevo quiere llevarse un pedido grande y dice que te paga por Bizum ahora mismo. Te llega una notificación al móvil con el importe exacto y dos botones. Pulsas «Aceptar» sin pensarlo mucho, porque hay cola en el mostrador.
El dinero no ha entrado. Ha salido.
Bizum es cómodo y rápido, y cada vez más negocios cobran con él. La tecnología es segura. Lo que falla casi siempre es otra cosa: un engaño pensado para que pulses el botón equivocado con prisa.
Aquí tienes cómo cobrar con Bizum con tranquilidad, las trampas que más se repiten con los negocios y qué hacer si ya has caído en una.
En este artículo
- ¿Es seguro cobrar con Bizum en un negocio?
- ¿Por qué un error con Bizum es difícil de deshacer?
- Las 4 trampas más habituales para un negocio que cobra con Bizum
- Cómo cobrar con Bizum con tranquilidad: 6 reglas para tu negocio
- ¿Bizum personal o Bizum para negocios?
- ¿Qué hago si ya he aceptado un Bizum que no debía?
- En resumen
¿Es seguro cobrar con Bizum en un negocio?
Sí, si sabes distinguir un cobro de un pago. Bizum funciona dentro de la app o la web de tu banco. Según explica el propio Bizum en su página de seguridad, es un servicio que se ofrece íntegramente dentro de los canales bancarios, y la transferencia siempre la ordena tu banco.
Piensa en la puerta de tu tienda. La cerradura es buena y nadie la va a forzar. El problema aparece cuando alguien te convence para que le abras tú. Con Bizum pasa lo mismo: los delincuentes no rompen el sistema, te piden que lo uses a su favor.
Por eso la pregunta útil no es si Bizum es seguro. Es si tu equipo sabe leer bien lo que aparece en la pantalla antes de pulsar.
La regla de oro: para recibir dinero no tienes que aceptar nada. Un Bizum que te envían entra solo en tu cuenta. Si el móvil te pide confirmar una operación, estás pagando tú.
¿Por qué un error con Bizum es difícil de deshacer?
Bizum es inmediato. El dinero pasa de una cuenta a otra en segundos, y eso es justo lo que lo hace cómodo para cobrar.
La otra cara es que, una vez confirmado, un Bizum no se puede cancelar desde la app. El INCIBE lo recuerda en sus avisos sobre este tipo de estafas: en la mayoría de los casos no es posible revertir la operación. Es como entregar un billete en mano: si te das cuenta del error cuando la otra persona ya se ha ido, recuperarlo depende de que la encuentres.
Esto no significa que no puedas hacer nada si te equivocas. Significa que la prevención vale mucho más que la reacción. Diez segundos de lectura antes de pulsar te ahorran días de llamadas.
Las 4 trampas más habituales para un negocio que cobra con Bizum
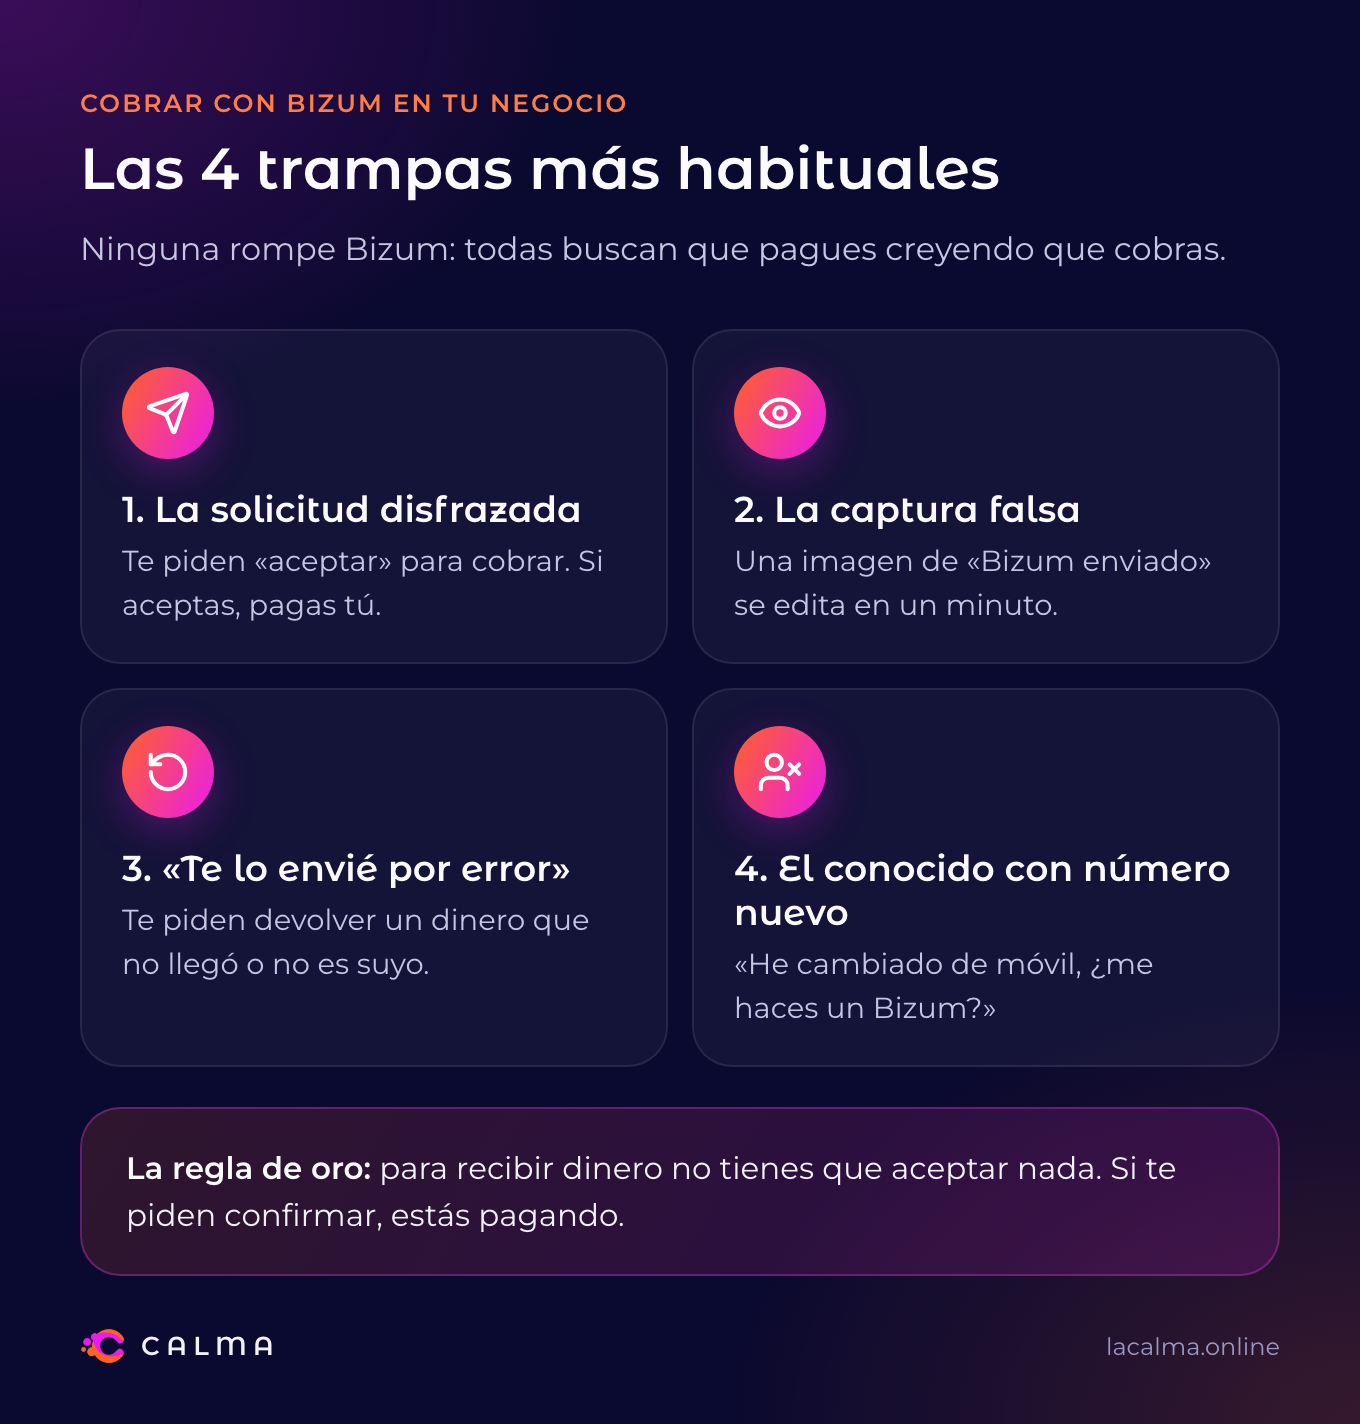
Ninguna de estas trampas necesita hackear nada. Todas buscan lo mismo: que confirmes un pago creyendo que estás cobrando.
1. La solicitud de dinero disfrazada de pago (el «Bizum inverso»)
Es la más conocida. El falso cliente dice que te paga por Bizum, pero en lugar de enviarte dinero te manda una solicitud. En tu móvil aparece el importe, su nombre y un botón para confirmar. Si aceptas, le pagas tú a él.
El INCIBE la describe en su artículo «Bizum inverso: esta nueva estafa puede costarte cara», con el caso de una vendedora que creía estar recibiendo una señal por un vehículo. Funciona igual en un mostrador, en una venta por WhatsApp o en una tienda online pequeña.
Cómo protegerte: lee siempre la palabra clave. Si pone «solicitud», «pagar» o «confirmar envío», no es un cobro. Rechaza y pide al cliente que te lo envíe él.
2. La captura de pantalla falsa
El cliente te enseña su móvil o te manda una imagen con un «Bizum enviado» y el importe correcto. Parece una prueba. Pero una captura se puede editar en un minuto, igual que un tique hecho con una impresora casera.
Cómo protegerte: el único justificante válido es tu propia cuenta. Hasta que el dinero no aparece en tu app del banco, no entregas el pedido. Sin excepciones, aunque haya prisa.
3. «Te he enviado un Bizum por error, ¿me lo devuelves?»
Alguien te escribe con educación: se ha equivocado de número y te ha mandado dinero. Te pide que se lo devuelvas. A veces ese dinero nunca llegó. Otras veces llegó, pero de forma fraudulenta, y quien acaba respondiendo eres tú.
Cómo protegerte: comprueba en tu banco si el ingreso existe. Si existe y no lo reconoces, no lo devuelvas por tu cuenta a quien te escribe: llama a tu banco y que lo gestione él.
4. El mensaje urgente de alguien que conoces
Un proveedor, un socio o un familiar te escribe desde un número nuevo: «He cambiado de móvil, ¿me haces un Bizum? Te lo devuelvo mañana». Es la misma idea que el fraude del CEO, pero en pequeño y con prisas.
Cómo protegerte: confirma por otro canal, con el número de siempre. El INCIBE da exactamente este consejo para cualquier petición de dinero por Bizum de alguien conocido. Te contamos más engaños de este tipo en ingeniería social: qué es y cómo engañan a tu pyme.
| Lo que ves | Qué es en realidad | Qué haces |
|---|
| Te piden que aceptes o confirmes un Bizum para cobrar | Una solicitud: pagarías tú | Rechazar y pedir que te lo envíen |
| Una captura con «Bizum enviado» | Una imagen que se puede editar | Esperar a verlo en tu banco |
| «Te he enviado dinero por error» | Un posible engaño para que pagues tú | Comprobar en tu banco y que lo gestione él |
| Un conocido pide dinero desde otro número | Una posible suplantación | Llamar al número de siempre |
| Prisa, cola, «date prisa que me voy» | La herramienta del estafador | Parar diez segundos y leer |
¿Sabes si tu equipo distinguiría una solicitud de un cobro con cola en el mostrador?
En el diagnóstico gratuito revisamos cómo cobra y paga tu negocio, el acceso a la banca y el correo, y te damos tres cambios sencillos para que un despiste no salga caro.
Pedir diagnóstico gratuito →
Cómo cobrar con Bizum con tranquilidad: 6 reglas para tu negocio
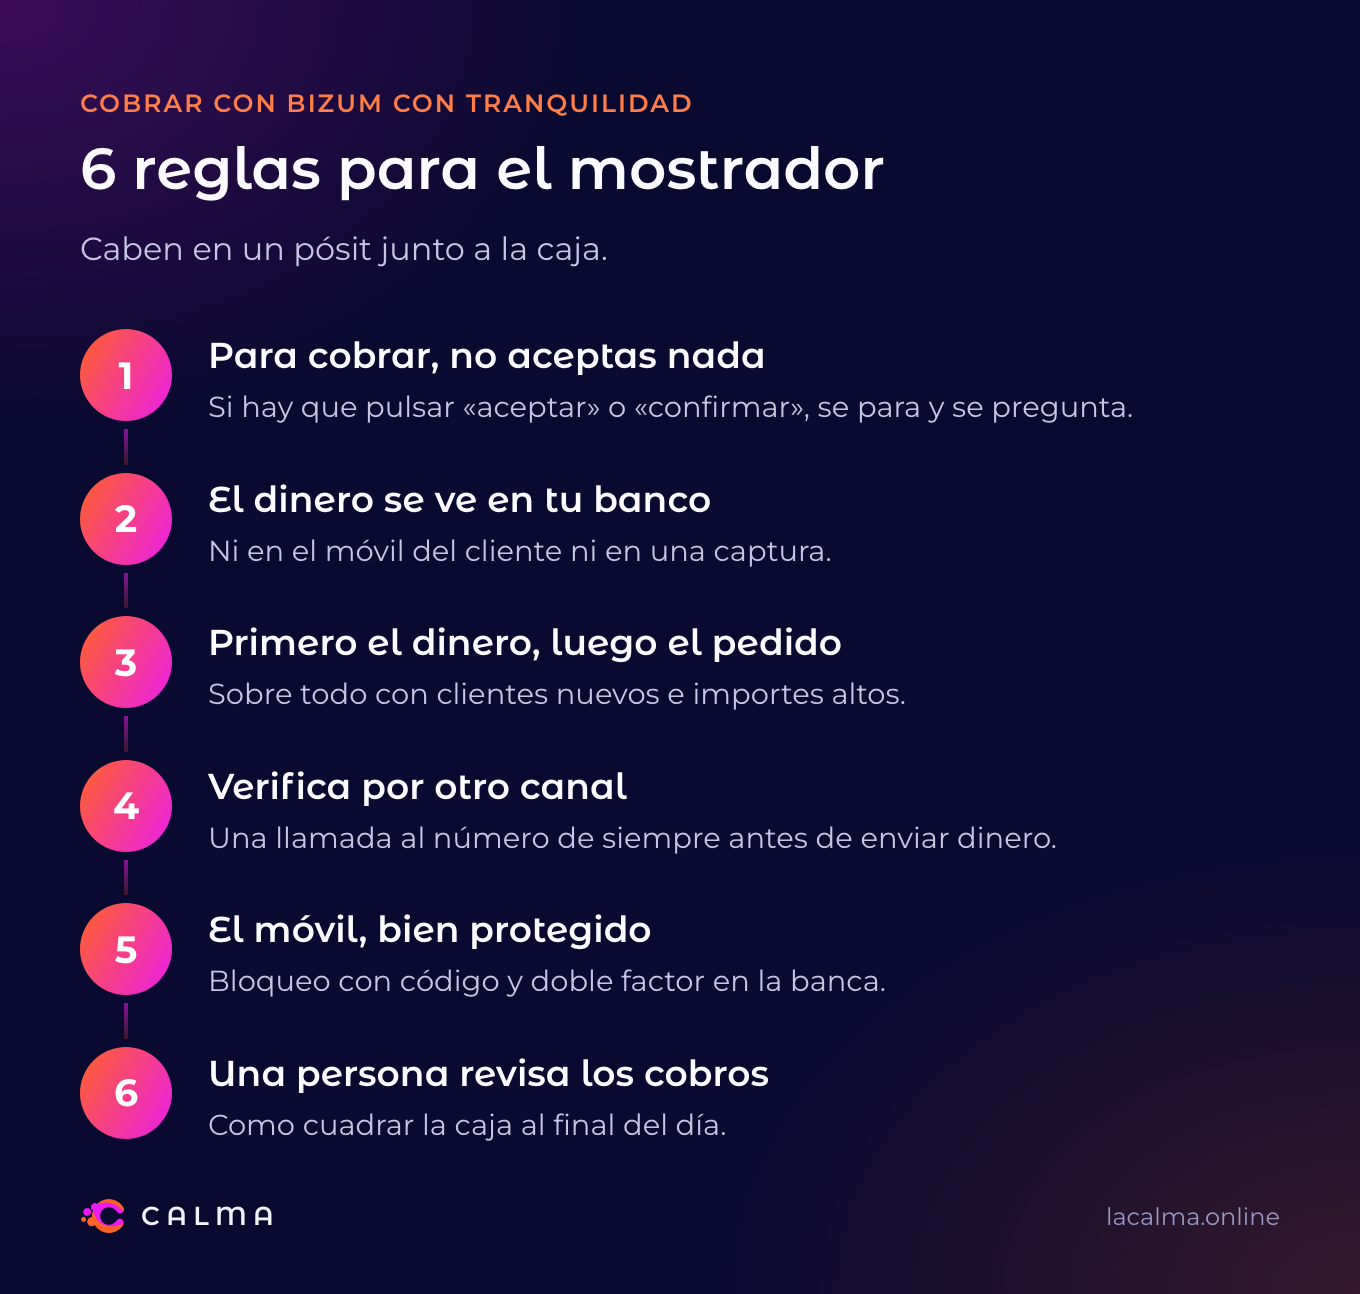
Estas reglas caben en un pósit junto a la caja. No hace falta saber de informática, solo convertirlas en costumbre.
1. Para cobrar, no aceptas nada
Repítelo en voz alta con todo el equipo. Si alguien tiene que pulsar «aceptar» o «confirmar», se para y pregunta.
2. El dinero se comprueba en tu banco
No en el móvil del cliente, ni en una captura, ni en un correo. En tu app del banco y en tu cuenta.
3. Primero el dinero, después el pedido
Sobre todo con clientes nuevos y con importes altos. Un cliente honrado entiende que esperes unos segundos a ver el ingreso.
4. Las peticiones de dinero se verifican por otro canal
Proveedores, socios o familiares: si piden un Bizum desde un número nuevo o con prisas, una llamada al número de siempre lo aclara.
5. El móvil del negocio, bien protegido
Bizum vive en la app de tu banco, y la app vive en tu móvil. Bloqueo de pantalla con código, la app del banco con su propia clave y el doble factor activado en la banca y en el correo. Si pierdes el móvil, que nadie pueda usarlo para pagar.
6. Una persona responsable de los cobros
Si cobran varias personas, que todas conozcan estas reglas y que una sola revise los ingresos al final del día. Es la misma lógica que cuadrar la caja.
¿Bizum personal o Bizum para negocios?
Muchos autónomos y pequeños comercios empiezan cobrando en su Bizum de siempre, el personal. Funciona, pero mezcla las cuentas de casa y del negocio, y la mayoría de trampas de este artículo se cuelan justo ahí: en conversaciones informales y por WhatsApp.
Bizum ofrece también opciones pensadas para profesionales. Según su página de cobro presencial y para profesionales, puedes cobrar en tienda con el datáfono o, si no tienes, introduciendo el teléfono del cliente o con un enlace o un código QR. Para la tienda online, Bizum se añade como método de pago, siempre a través de un acuerdo con tu banco.
La ventaja de estas opciones, en seguridad, es que el cliente es quien inicia y confirma el pago desde su móvil. Tú no tienes que aceptar nada. Eso elimina de raíz la trampa de la solicitud disfrazada.
Qué hacer: pregunta a tu banco qué modalidad de Bizum para negocios ofrece y en qué condiciones. Cada entidad tiene las suyas, y la comparación te llevará diez minutos.
¿Qué hago si ya he aceptado un Bizum que no debía?
Respira. Actuar rápido y en orden ayuda mucho. Estos son los pasos que recomienda el INCIBE:
- Llama a tu banco cuanto antes. Explica lo que ha pasado y pregunta si se puede hacer algo con la operación. Cuanto antes llames, más opciones.
- Guarda las pruebas. Capturas de la conversación, el número de teléfono, el importe, la hora y el nombre que aparecía en la solicitud.
- Denuncia ante la Policía o la Guardia Civil. Tu banco te pedirá la denuncia para tramitar la reclamación.
- Bloquea al estafador y avisa a la plataforma si el contacto llegó por un portal de anuncios o por una red social.
- Pide ayuda si la necesitas. El 017 es la Línea de Ayuda en Ciberseguridad del INCIBE: gratuita y confidencial.
Si el banco no te da una respuesta satisfactoria, puedes reclamar ante el Banco de España. Te explicamos cuándo te devuelve el dinero el banco, y qué cambia si eres empresa o autónomo, en ¿El banco me devuelve el dinero si estafan a mi pyme?.
Un consejo para el día después: cuenta lo que pasó al resto del equipo, sin culpables. Es la mejor vacuna para que no se repita. Si quieres convertirlo en costumbre, aquí tienes los hábitos de ciberseguridad que debería tener el equipo de tu pyme.
En resumen
Cobrar con Bizum en tu negocio es seguro, siempre que tengas claro que para recibir dinero no se acepta nada. Las trampas habituales no rompen la tecnología: se aprovechan de la prisa y de una pantalla mal leída.
Con seis reglas sencillas, comprobar el dinero en tu banco, no entregar antes de cobrar y verificar por otro canal, cierras casi todas las puertas. Y si cobras a menudo por Bizum, pregunta a tu banco por la modalidad para negocios.
La tranquilidad no está en dejar de usar Bizum, sino en leer diez segundos antes de pulsar.
Si quieres saber cómo de protegidos están los cobros, la banca y el correo de tu negocio, pide el diagnóstico inicial gratuito de CALMA. Son 20 minutos, sin compromiso y sin tecnicismos.